
בתור סוכן ביטוח, יוצא לי לדבר הרבה עם אנשים שנוסעים לחו"ל כמה פעמים בשנה כמו סופ"ש באירופה, גיחה קצרה לעסקים, או טיול משפחתי. השאלה הקבועה שאני שומע היא: "בנצי, לא עדיף פשוט לעשות ביטוח שנתי וזהו, במקום לשבור את הראש לפני כל טיסה?"
התשובה שלי היא שלפעמים כן, ולפעמים ממש לא. זה תלוי בדיוק איך אתם טסים. הנה כמה דברים שכדאי לקחת בחשבון לפני שסוגרים פוליסה שנתית.
מתי ביטוח שנתי מתחיל להשתלם?
בגדול, פוליסה שנתית מתחילה לעשות שכל כלכלי סביב שלוש נסיעות בשנה ומעלה. אבל יש שני סוגים של אנשים שעבורם זה משתלם אפילו קודם:
-
אנשי עסקים ונוסעים תכופים: כאלה שקופצים לחו"ל פעם בחודש-חודשיים לפגישות או עבודה. במקום להוציא פוליסה חדשה ולענות על שאלונים כל פעם מחדש, פשוט פותחים את הדלת וטסים.
-
חובבי סקי וחופשות פעילות: אם אתם טסים פעם אחת לסקי ועוד פעמיים במהלך השנה לחופשה רגילה, עלות ההרחבות (ובמיוחד ספורט חורף שהוא כיסוי יקר בפוליסה רגילה) יכולה להפוך את הפוליסה השנתית להרבה יותר משתלמת כלכלית.
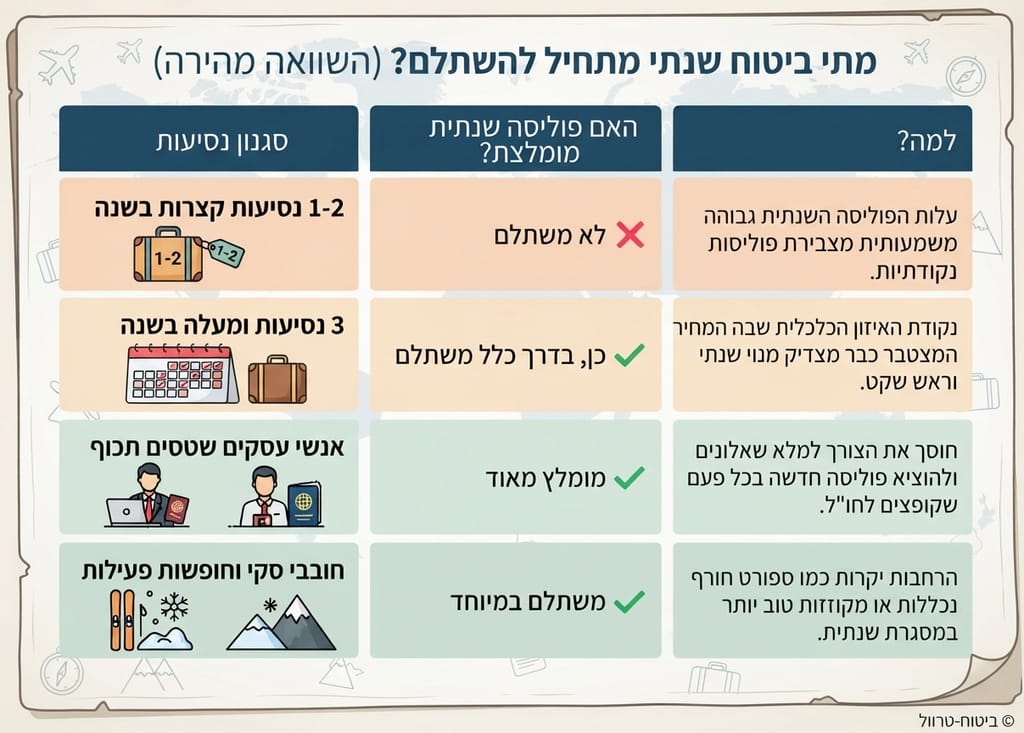
מי שרוצה לבדוק את המספרים המדויקים לעומק יכול להיעזר פה בכלי של השוואת מחירי ביטוח נסיעות לחו"ל כדי לראות איפה נקודת האיזון יוצאת לו מבחינת מחיר.
האותיות הקטנות: כמה זמן נמשכת כל נסיעה?
רבים מניחים שביטוח שנתי אומר שאפשר לטוס מתי שרוצים וכמה שרוצים. בפועל, בפוליסות שנתיות יש בדרך כלל מגבלה למשל ב-PassportCard זה עד 30 יום ברציפות לכל נסיעה. אם אתם מתכננים פתאום טיול ארוך של חודשיים ברצף (נניח תרמילאות או סבטיקל), הפוליסה השנתית לא תכסה אתכם לכל התקופה, ותצטרכו פוליסה ייעודית לאותה נסיעה.
להתאים את הכיסוי לאופי הנסיעה
חופשת בטן-גב עירונית שונה לגמרי מנסיעת עסקים עמוסה או מחופשת סקי על ההר. פוליסה שנתית בסיסית לא בהכרח כוללת את כל ההרחבות האלו באופן אוטומטי. אם אתם מתוכננים לפעילות שטח, ספורט חורף או ציוד יקר, חשוב לדאוג מראש לכיסוי מותאם לפי אופי הנסיעה, לדוגמא בחופש סקי צריך להרחיב את הביטוח לפציעות ספורט חורף, אני ממליץ לקרוא לפני על כיסויים מתאימים לספורט חורף וסקי, כדי לא לגלות ברגע האמת שאתם לא מכוסים.
שינוי במצב הרפואי? חובה לעדכן
זה סעיף שרבים נופלים בו. עצם זה שיש לכם ביטוח שנתי בתוקף לא אומר שאפשר לשכוח מהעניין. אם חל שינוי משמעותי במצב הבריאותי שלכם במהלך השנה (אשפוז, אבחנה חדשה או שינוי תרופתי רציני), אתם חייבים לעדכן את הסוכן ולעבור חיתום מחדש לפני הנסיעה הבאה, גם אם הפוליסה עדיין משולמת.
בשורה התחתונה: ביטוח שנתי הוא אחלה ראש שקט למי שזז הרבה – במיוחד לאנשי עסקים ולמי שיוצא לסקי – בתנאי שמכירים את המגבלות הקטנות ולא מגלים אותן רק כשצריך להפעיל אותו בפועל.